Domain günstige-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
günstige-finanzierungen.de um.
Sind Sie am Kauf der Domain
günstige-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain günstige-finanzierungen.de kaufen?
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **

Ähnliche Suchbegriffe für Banken-Sicherheit
Top-Angebote
Produkte zum Begriff Banken-Sicherheit:
-
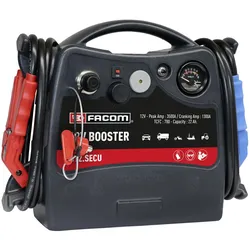
FACOM Starthilfegeraet Sicherheit 12V 24AhSicherheits-Starthilfegerät 12VProduktstärken:Starthilfegerät.Betriebsspannung 12V.Sicherheitsschalter und Warnung vor Verpolung.Leistungsaufnahme 22Ah.Interne AGM Batterie, wasserbeständig.Maximale Spitzenstromstärke: 3.500AAnlaufstrom, max.: 1.300A.TCFC: 780A.Kabel aus doppelt isoliertem Kupfer, 25mm2, 1,55m.Klemmen, gerade 650A.Schutz mittels träger Sicherung 300A.Analoges Voltmeter zur Ladekontrolle.Zigarettensteckerbuchse, geschützt durch rückstellbare 16A Sicherung.Automatik-Ladegerät 2A.Technische Daten:[KG]: 11,7774,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
-
Was ist die übliche Laufzeit für Kredite bei Banken?
Die übliche Laufzeit für Kredite bei Banken beträgt in der Regel zwischen 1 und 10 Jahren. Für Immobilienkredite können Laufzeiten von bis zu 30 Jahren vereinbart werden. Die genaue Laufzeit hängt von der Art des Kredits, der Bonität des Kreditnehmers und den individuellen Vereinbarungen mit der Bank ab. **
-
Wie beeinflussen persönliche Bonität und Einkommensnachweise die Kreditvergabepraxis von Banken?
Die persönliche Bonität und die Einkommensnachweise sind entscheidende Faktoren für die Kreditvergabepraxis von Banken. Eine gute Bonität und ein stabiles Einkommen erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Banken prüfen diese Informationen, um das Ausfallrisiko zu minimieren und sicherzustellen, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. **
Warum gibt es bei den Banken nur zwei Zinsen?
Bei Banken gibt es in der Regel zwei Arten von Zinsen: den Einlagezins und den Kreditzins. Der Einlagezins ist der Zinssatz, den die Bank ihren Kunden für das Anlegen von Geld auf einem Konto zahlt. Der Kreditzins hingegen ist der Zinssatz, den die Bank von ihren Kunden für die Aufnahme eines Kredits verlangt. Diese beiden Zinssätze spiegeln das Verhältnis zwischen dem Geldangebot (Einlagen) und der Kreditnachfrage wider und werden von der Bank entsprechend festgelegt. **
Welche Kriterien sollte man bei einem Kreditvergleich berücksichtigen, um die bestmöglichen Konditionen für einen Kredit zu erhalten? Welche Angebote von verschiedenen Banken sind bei einem Kreditvergleich besonders empfehlenswert?
Bei einem Kreditvergleich sollte man die Zinsen, Laufzeit und Gesamtkosten des Kredits berücksichtigen, um die besten Konditionen zu erhalten. Empfehlenswerte Angebote sind solche mit niedrigen Zinsen, flexiblen Rückzahlungsmöglichkeiten und transparenten Gebührenstrukturen. Es lohnt sich, Angebote von Direktbanken, Online-Kreditvermittlern und regionalen Banken zu vergleichen, um das beste Angebot zu finden. **
Top-Angebote
Produkte zum Begriff Banken-Sicherheit:
-
AEG Starthilfekabel Sicherheit SP25Das AEG Starthilfekabel mit StartProtect-Technologie Das AEG Starthilfekabel SP 25 "StartProtect" hat ein rotes und ein schwarzes Kabel mit vollisolierten Best-Contact-Polklemmen. Die Kabel mit Kupfer-Aluminium-Technologie entsprechen dem Leitwert eines26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **
-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
Ähnliche Suchbegriffe für Banken-Sicherheit
-
FACOM Starthilfegeraet Sicherheit 12V 24AhSicherheits-Starthilfegerät 12VProduktstärken:Starthilfegerät.Betriebsspannung 12V.Sicherheitsschalter und Warnung vor Verpolung.Leistungsaufnahme 22Ah.Interne AGM Batterie, wasserbeständig.Maximale Spitzenstromstärke: 3.500AAnlaufstrom, max.: 1.300A.TCFC: 780A.Kabel aus doppelt isoliertem Kupfer, 25mm2, 1,55m.Klemmen, gerade 650A.Schutz mittels träger Sicherung 300A.Analoges Voltmeter zur Ladekontrolle.Zigarettensteckerbuchse, geschützt durch rückstellbare 16A Sicherung.Automatik-Ladegerät 2A.Technische Daten:[KG]: 11,7774,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die übliche Laufzeit für Kredite bei Banken?
Die übliche Laufzeit für Kredite bei Banken beträgt in der Regel zwischen 1 und 10 Jahren. Für Immobilienkredite können Laufzeiten von bis zu 30 Jahren vereinbart werden. Die genaue Laufzeit hängt von der Art des Kredits, der Bonität des Kreditnehmers und den individuellen Vereinbarungen mit der Bank ab. **
-
Wie beeinflussen persönliche Bonität und Einkommensnachweise die Kreditvergabepraxis von Banken?
Die persönliche Bonität und die Einkommensnachweise sind entscheidende Faktoren für die Kreditvergabepraxis von Banken. Eine gute Bonität und ein stabiles Einkommen erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Banken prüfen diese Informationen, um das Ausfallrisiko zu minimieren und sicherzustellen, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. **
-
Warum gibt es bei den Banken nur zwei Zinsen?
Bei Banken gibt es in der Regel zwei Arten von Zinsen: den Einlagezins und den Kreditzins. Der Einlagezins ist der Zinssatz, den die Bank ihren Kunden für das Anlegen von Geld auf einem Konto zahlt. Der Kreditzins hingegen ist der Zinssatz, den die Bank von ihren Kunden für die Aufnahme eines Kredits verlangt. Diese beiden Zinssätze spiegeln das Verhältnis zwischen dem Geldangebot (Einlagen) und der Kreditnachfrage wider und werden von der Bank entsprechend festgelegt. **
-
Welche Kriterien sollte man bei einem Kreditvergleich berücksichtigen, um die bestmöglichen Konditionen für einen Kredit zu erhalten? Welche Angebote von verschiedenen Banken sind bei einem Kreditvergleich besonders empfehlenswert?
Bei einem Kreditvergleich sollte man die Zinsen, Laufzeit und Gesamtkosten des Kredits berücksichtigen, um die besten Konditionen zu erhalten. Empfehlenswerte Angebote sind solche mit niedrigen Zinsen, flexiblen Rückzahlungsmöglichkeiten und transparenten Gebührenstrukturen. Es lohnt sich, Angebote von Direktbanken, Online-Kreditvermittlern und regionalen Banken zu vergleichen, um das beste Angebot zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.